Блокирана банкова карта и цената на неясния SMS
Банковата карта може да спре да работи, докато клиентът очаква единствено нейната подмяна. Когато съобщението за преиздаване не посочва ясно, че старата карта е блокирана, следващото плащане може да се превърне в спешен проблем. Особено ако до пътуване остават часове.
Случай, представен от платформата „Ние, потребителите“, поставя въпроса как банките организират обслужването след предприета мярка за сигурност. За клиента имат значение както защитата от злоупотреба, така и възможността да използва средствата си за предстоящите разходи.
Преиздаване часове преди пътуване
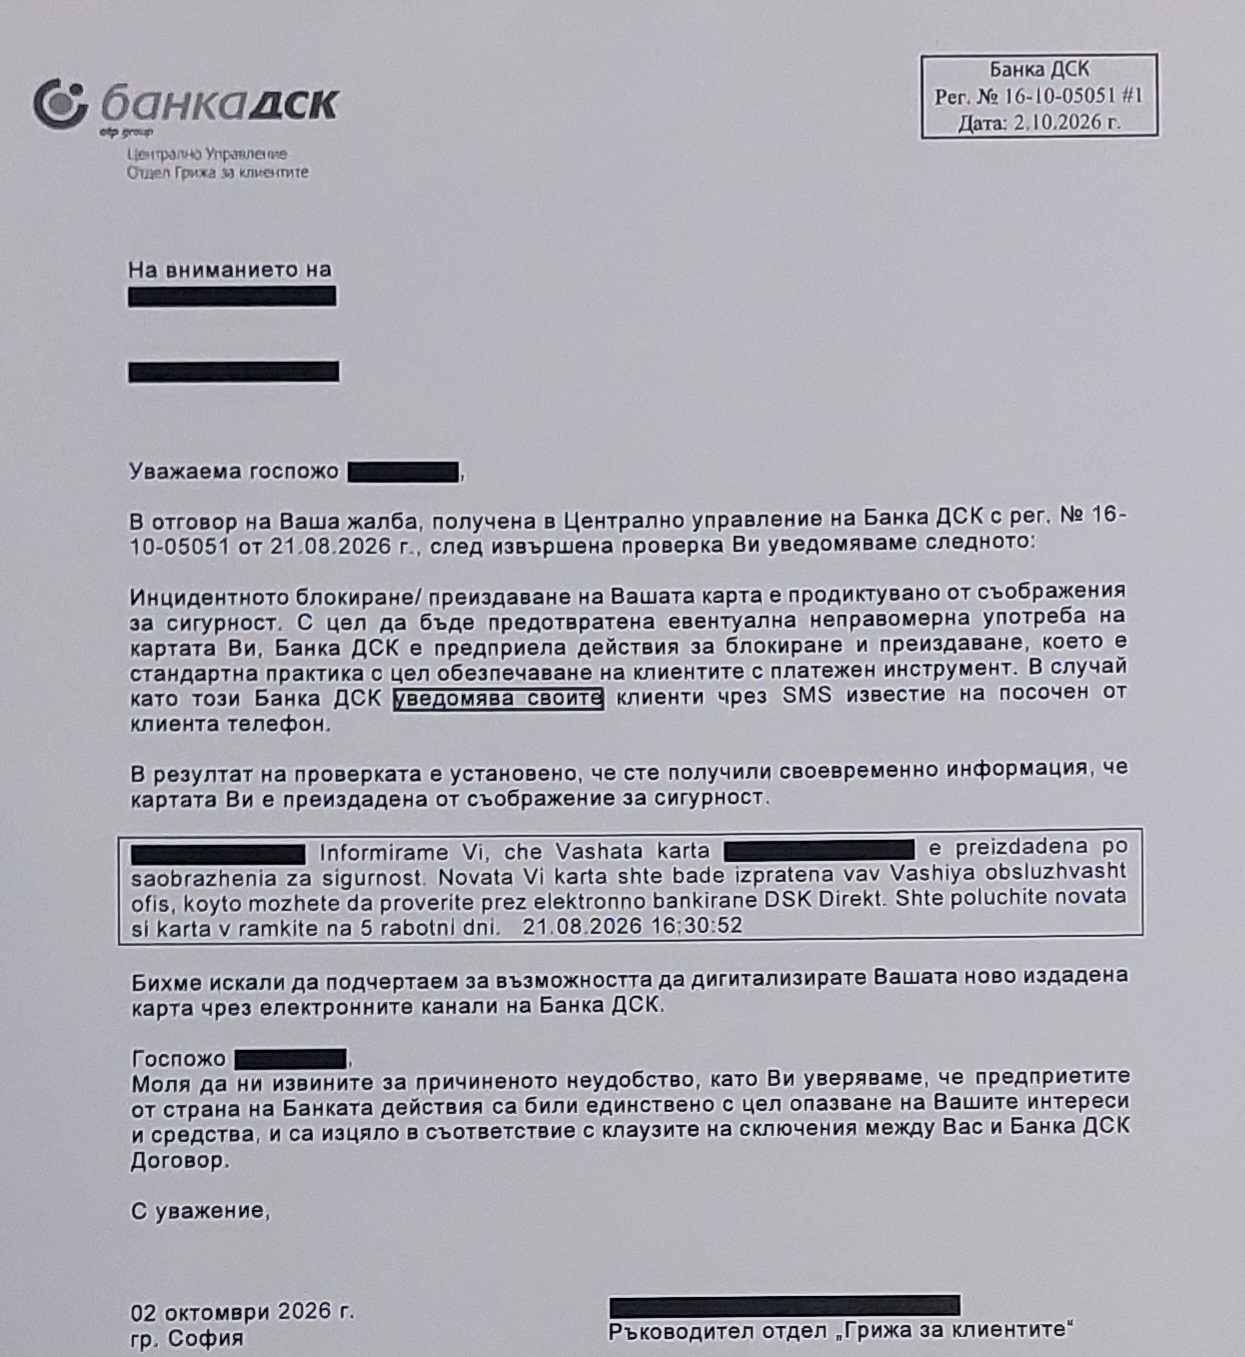
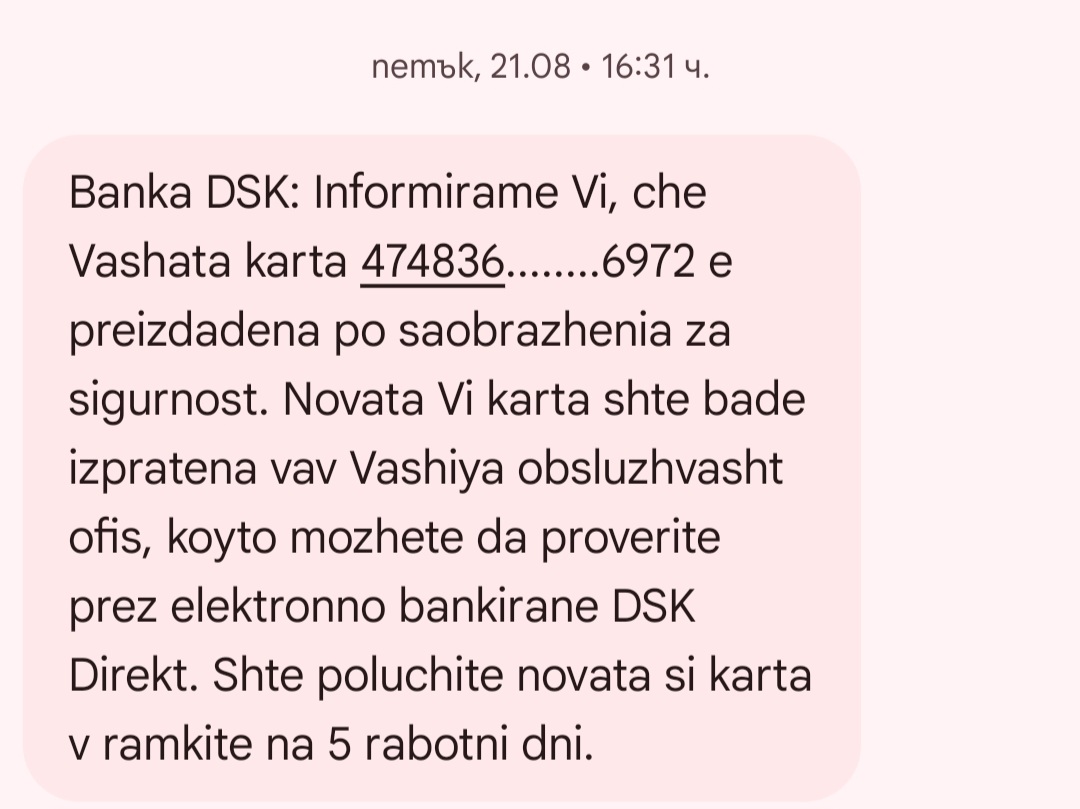
Според разказа на платформата в петък, 21 август, в 16:31 ч. клиент получава SMS, че картата му е преиздадена по съображения за сигурност. Посочено е, че ще получи новата в обслужващия си офис в рамките на пет работни дни. В съобщението липсва изрично предупреждение, че досегашната вече е блокирана.
Клиентът установява това при опит за плащане, само няколко часа преди заминаване за седмица в държава извън Европейския съюз. Посещава банков офис в търговски център, където няма каса за теглене на пари. Предложените варианти включват дигитални услуги, втора карта или заемане на средства от приятели. По данни на „Ние, потребителите“ не е намерено решение, приложимо навреме в конкретната ситуация.
В цитирания от платформата отговор банката обяснява, че блокирането и преиздаването целят предотвратяване на неправомерна употреба. Институцията приема уведомяването чрез SMS за своевременно и съобразено с договора. Извинява се за неудобството и насочва към дигитализиране на новоиздадената карта чрез електронните си канали.
Хронологията и позициите по случая са представени в публикацията на Novini.site за блокирана банкова карта.
Защо формулировката има значение за личния бюджет
Съобщението за преиздаване описва действие на банката. За да планира разходите си, клиентът трябва да разбере и непосредствения резултат: може ли да продължи да плаща и да тегли пари със старата карта и до кога.
Неяснотата може да доведе до загубено време, търсене на друг начин за плащане и непредвидени разходи. При пътуване отказаната операция може да затрудни плащането на транспорт или нощувка. Когато картата се използва за служебни разходи, подобно прекъсване може да засегне командировка или покупка, която не търпи отлагане.
Блокирането на картата не означава автоматично блокиране и на банковата сметка. В представения случай няма данни за ограничение върху самата сметка. Въпреки това наличието на средства не решава непосредствения проблем, ако достъпният за клиента начин да ги използва е прекъснат.
Какво изискват правилата за уведомяване
Член 74 от Закона за платежните услуги и платежните системи допуска блокиране при уговорка в рамковия договор и обективни причини, включително свързани със сигурността, съмнение за неразрешена употреба или измама.
Клиентът следва да бъде информиран за блокирането и причините при възможност преди него или най-късно непосредствено след това. Предвидени са изключения, когато информацията не може да бъде предоставена по съображения за сигурност или заради нормативни изисквания.
В разглеждания случай спорният въпрос е дали съобщението за „преиздадена“ карта достатъчно ясно уведомява за настъпилото блокиране. Преценката изисква да се разгледат точният текст, договорът и обстоятелствата.
Срокът за нова карта не решава плащането днес
Издаването на заместваща карта решава въпроса с бъдещото използване на платежния инструмент. До получаването ѝ обаче клиентът може да има неотложни плащания. Затова при спешна ситуация обслужването трябва да установи какви възможности действително са достъпни в оставащото време.
Дигитализирането на нова карта и използването на друга платежна услуга са различни варианти. Всеки трябва да бъде обяснен конкретно: как се активира, кога може да се използва и какви условия или разходи предполага.
Предлагането на външна услуга само по себе си не доказва неправомерно обвързване. Качеството на обслужването зависи и от това дали предложението е приложимо за този клиент. Препоръката да заеме пари от приятели оставя решаването на проблема на неговите лични възможности.
Какво да поиска клиентът от банката
При съобщение за преиздаване по съображения за сигурност първата стъпка е проверка на статуса на старата карта през официален канал на банката. Следващите въпроси трябва да получат конкретен отговор:
- Кои плащания и тегления са възможни в момента и от кой час действа ограничението.
- Как може да се използват средствата до получаването на новата карта, в какъв срок и при какви такси.
- Към кого да се обърне клиентът за разглеждане на спешна ситуация, включително непосредствено предстоящо пътуване.
Ако проблемът остане нерешен, писмената жалба трябва да описва хронологията, поисканата помощ и конкретните последици. Полезно е да се приложат SMS съобщението, кореспонденцията и наличните данни за отказаното плащане.
По чл. 174 срокът за произнасяне по жалбата е до 15 работни дни. По изключение, при независещи от доставчика причини и обяснение за забавянето, той може да достигне 35 работни дни. При неудовлетворителен отговор или липса на произнасяне в законовите срокове спорът може да се отнесе до Помирителната комисия за платежни спорове.
Платформата „Ние, потребителите“ настоява за проверка на уведомяването и за работеща процедура при подобни ситуации. За банковия клиент резултатът от такава процедура трябва да е разбираем още при първия контакт: какво се е случило с картата му и какво може да направи със средствата си сега.
Източници
Информация за случая: платформата „Ние, потребителите“.
Нормативна справка: Закон за платежните услуги и платежните системи, чл. 74 и 174 (БНБ)
Автор: Радостина Минчева – основател на ВИП МЕДИЯ БЪЛГАРИЯ
Редакционно съдействие: AI